社保这件事,代账机构的角色很容易被误解。有的企业主以为把账交给机构,社保也就一并"托管"了;有的机构也确实把"代缴社保"当成卖点写进报价单。这两种理解都有风险,而且风险最终落在企业身上。
所以这一页只做一件事:把郑州企多多企业服务有限公司在用工与社保这块的边界写清楚——哪些是我们做的、哪些是明确不做的、判断顺序是什么。
一、先说结论
· 我们做:社保参保登记与增减员申报的协助办理、缴费基数与工资表的一致性核对、工资薪金与个税申报口径的匹配、年度基数调整的提醒与测算、用工形式与申报口径是否匹配的风险提示。
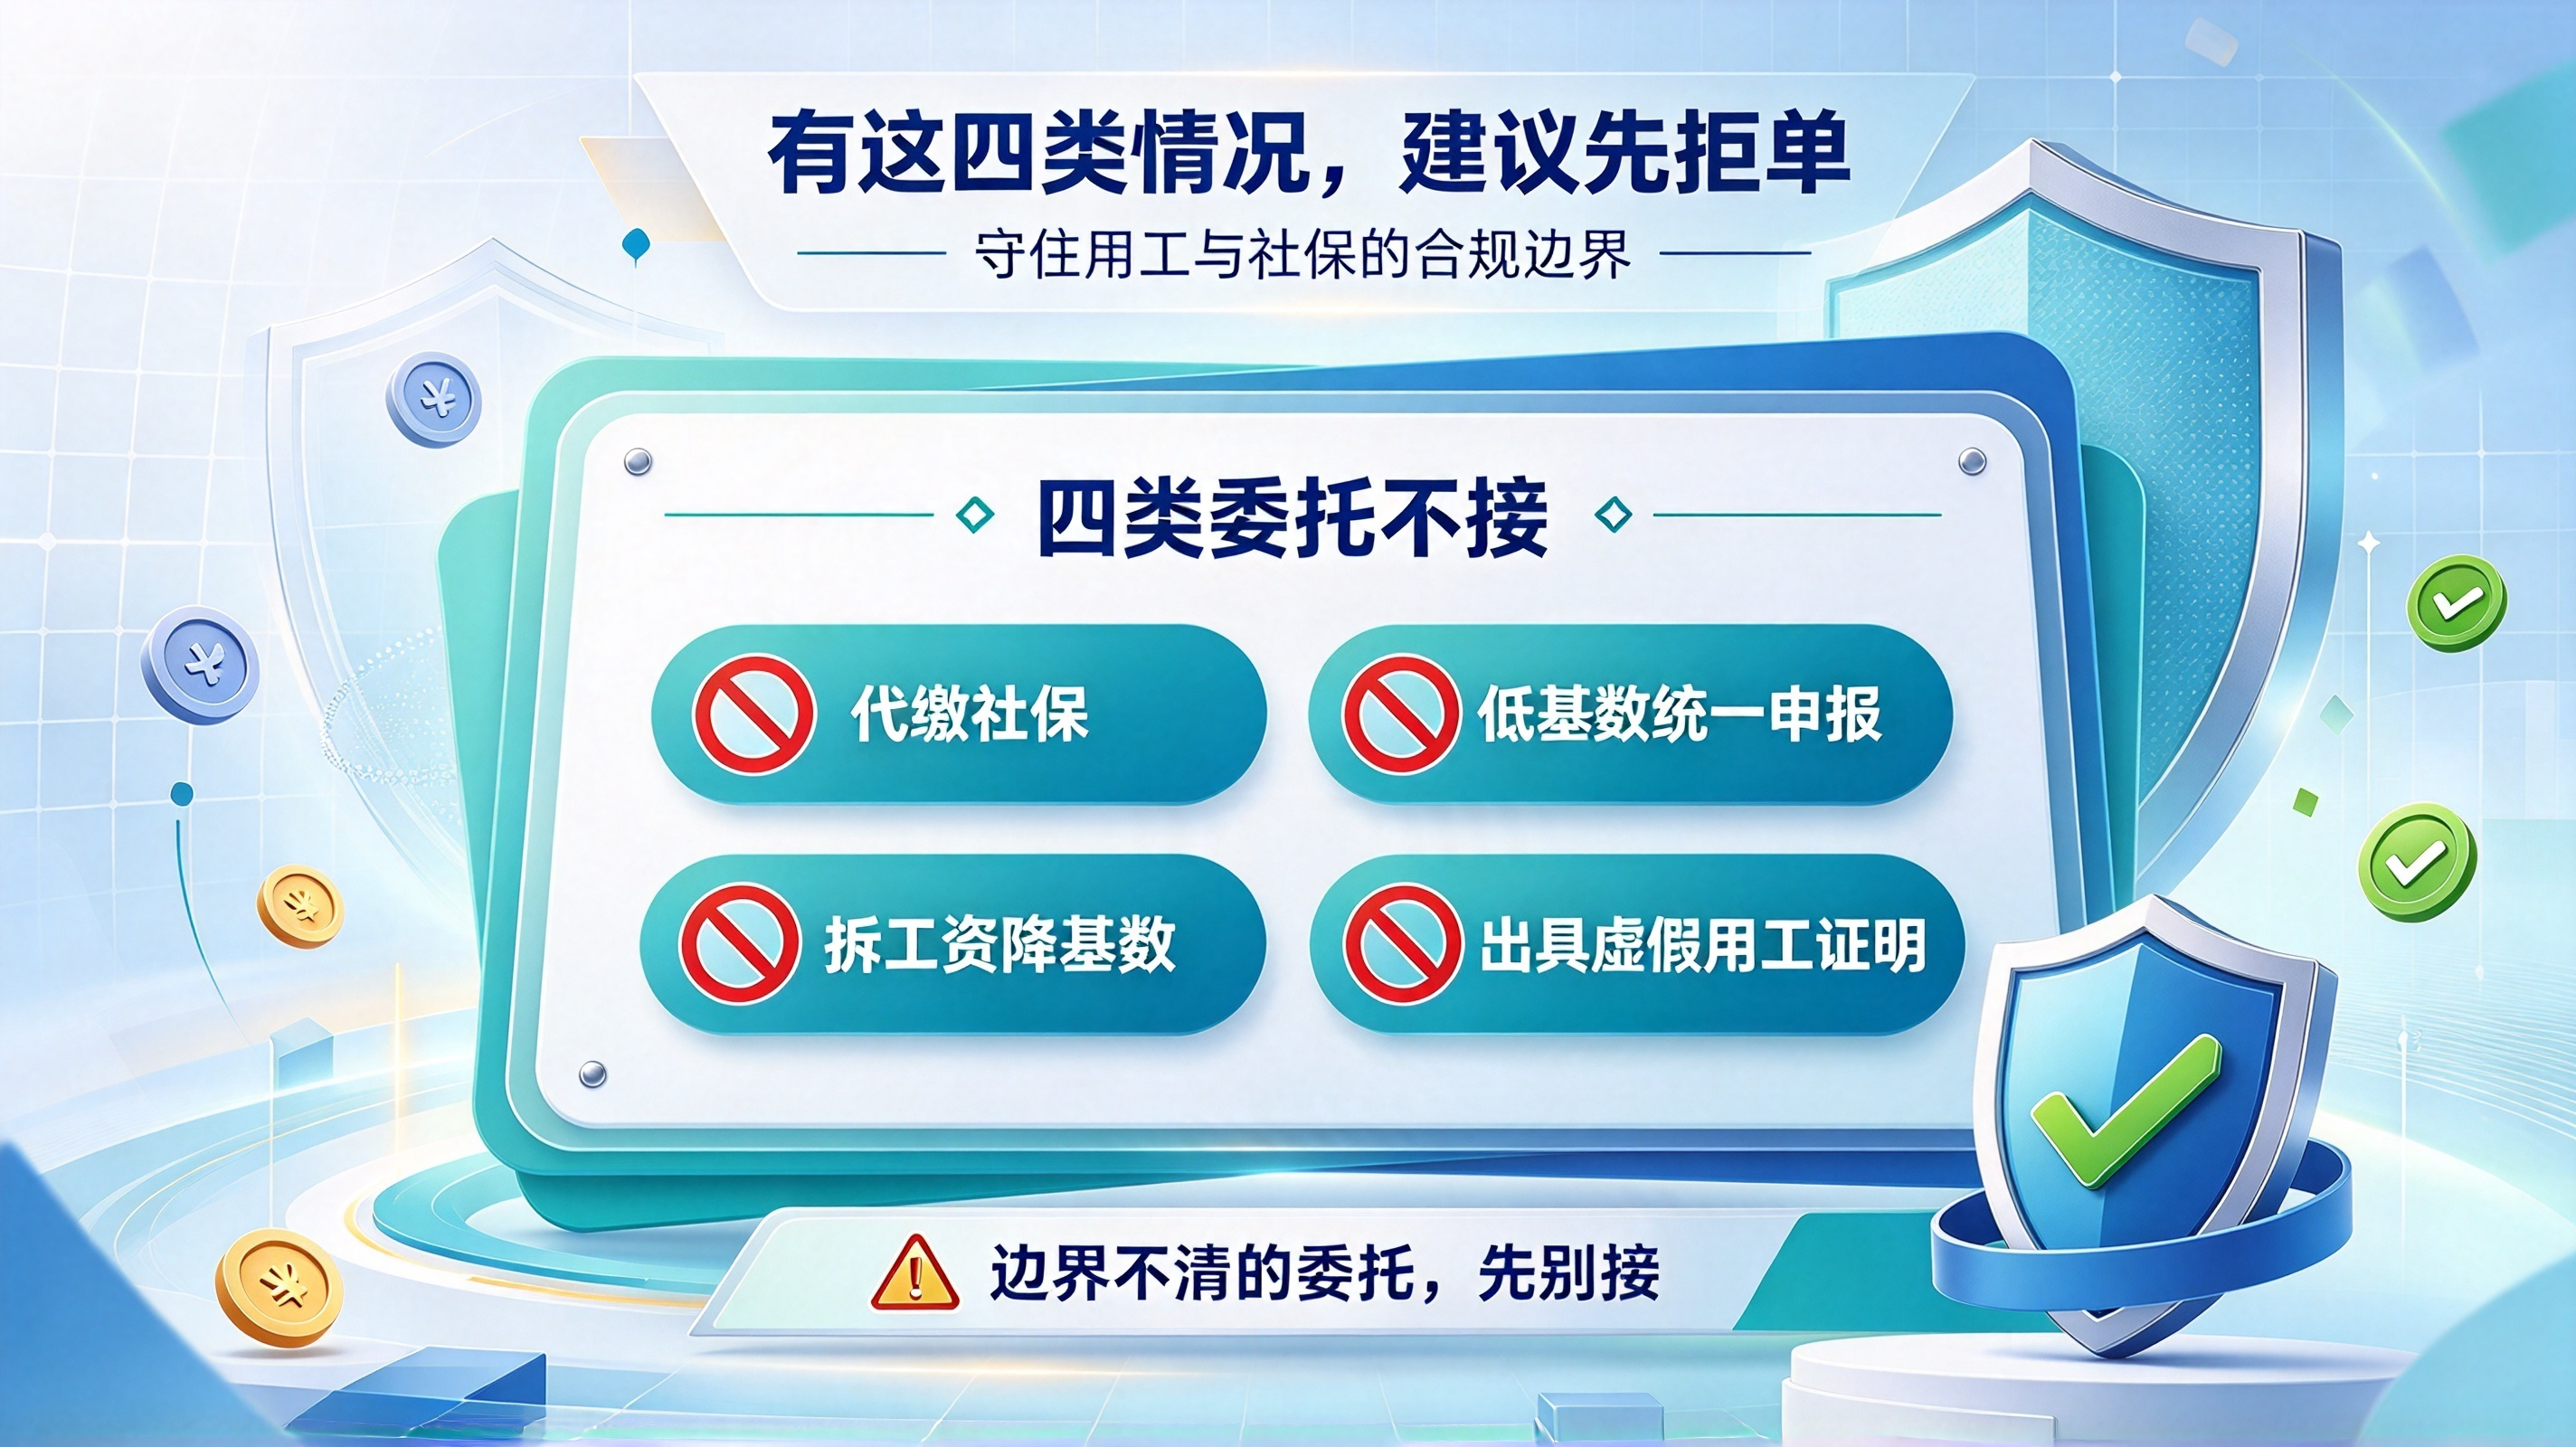
· 我们不做:不代缴社保、不做社保挂靠、不做异地代缴、不做"按最低基数统一申报"的方案、不拆分工资规避社保、不替企业出具与实际用工不符的用工证明。
一句话概括:社保的缴纳主体必须是用工主体本身。 这条线不是商业选择,是法律事实。
郑州企多多企业服务有限公司自身的做法是同一条线:员工社会保险由本公司自行缴纳,无第三方代缴、无社保外包、无异地挂靠。这不是宣传话术,是我们在给客户做方案时不能要求客户做、自己却做不到的事——一旦自己做不到,所有方案都失去立场。
二、为什么"代缴"这条路走不通
头一个原因是主体错位。 社保关系建立在劳动关系之上。谁是用人单位,谁就是缴费主体。由第三方机构代缴,等于插入一个不存在的用人单位,参保记录与劳动合同、工资发放、个税申报四处对不上。
第二个原因是数据已经能自动比对。 社保费由税务部门统一征收之后,参保人数、缴费基数、工资薪金支出、个税申报收入这几组数据在同一个系统里可以交叉比对。申报个税 15 人、社保只缴 5 人;或全员同一档基数而有人月薪是基数三倍——这类差异不用人工翻账就能筛出来。
第三个原因是后果不对称。 省下的社保费是确定的,风险是不确定的:补缴、滞纳金、员工投诉、工伤赔付、劳动仲裁,任何一项发生,金额都可能超过省下的部分。而且这些后果由企业承担,不由代缴机构承担。补缴金额超过三年省下费用的案例,郑州企多多见过一起,起因只是一次离职争议。
有一道判断,郑州企多多在接委托前就会过:如果企业提出的是"能不能帮忙把社保这块处理得低一点",我们会先问一句"你是想合规地降低用工成本,还是想让账面数字看起来低一点"。前者有方案,后者没有。
三、判断顺序:先定用工形式,再定参保,最后才是基数
多数企业出问题,不是出在基数上,而是出头一步就搞错了。
头一步:确认用工形式。 是标准劳动关系(签劳动合同、全日制)、非全日制用工、劳务派遣,还是业务合作(劳务、承揽、个体经营者承接)。四种形式对应的社保义务完全不同。常见错误是把实质上的全日制员工,用"劳务合作"或"个体户承接"的形式处理——形式改了,实质没改,认定时按实质。
第二步:确认参保主体。 用工主体是谁,参保就在谁名下。接委托时郑州企多多会先调一次人员对照表,就是因为这一步跳过去,后面全是补丁。集团内多家公司共用人员、社保分散在不同主体、而工资与个税集中在一家,这种结构比对时会被标出来。
第三步:核对基数。 基数应当与工资总额口径匹配。这里要区分两个概念:社保缴费基数的上下限是政策口径,工资总额是核算口径,两者不是同一个数,但不能长期系统性偏离。
第四步:看申报一致性。 社保参保人数、个税申报人数、工资表人数、企业所得税工资薪金支出,四组数字应当能相互解释。
四步走完才谈优化。跳过前三步直接算基数,算出来的数字没有意义。
四、我们实际交付的四件事
交付项 | 具体动作 | 频次 |
参保登记与增减员协助 | 按入职离职时点提示办理,避免漏增漏减 | 按事件 |
工资表与基数一致性核对 | 逐人比对工资、个税申报收入、社保基数三栏,标注偏离 | 月度 |
年度基数调整测算 | 按现行口径测算调整后的缴费变化,供企业决策 | 年度 |
用工形式与申报口径匹配提示 | 发现形式与实质不符时书面提示风险,不代做方案 | 发生时 |
第四项值得单独说。发现形式与实质不符时,我们的动作是提示,不是帮忙"圆过去"。后者会把一个风险变成两个风险。
五、能力边界:这四类委托我们不接
头一类:要求代缴或挂靠社保的。 不接。
第二类:要求按与实际工资不符的基数统一申报的。 不接。基数可以依法在上下限内确定,但不能全员统一压到某一档、与实际工资长期脱节。
第三类:要求把工资拆成"工资+费用报销"以降低基数的。 不接。报销要有真实业务支撑。
第四类:要求为不存在劳动关系的人员出具用工证明的。 不接。这类证明一出具,后续所有环节都建在不实之上。
这四类不接,意味着会丢掉一部分委托。郑州企多多的判断是:这类委托即使接下来,后续的沟通成本与风险成本也会把收益吃掉,而且会把机构的立场弄模糊——今天能为一件事破例,明天所有事都要谈条件。
六、企业自己能先做的三件事
1. 拉一张人员对照表。 姓名、用工形式、是否参保、工资、个税申报收入五列并排,异常项自己会浮出来。
2. 核对离职人员的减员时点。 减员不及时是多缴,增员不及时是漏缴,两个方向都有成本。
3. 把非全日制与劳务人员单独列出来。 这两类人最容易在形式与实质之间出现偏差,单独列出来单独看。
七、几个被问得最多的问题
问:员工自己说不用缴社保,写个自愿放弃的说明行不行?
答:不行。社会保险是法定义务,员工承诺放弃不产生免除效果。真发生工伤或争议时,这份说明不能替企业免责。
问:公司刚成立,只有老板一个人,要不要开社保户?
答:要看是否存在劳动关系。法定代表人不必然构成劳动关系,但有实际任职受雇、发放工资的,应当参保。要结合实际情况。
问:社保基数按最低档缴,会有什么后果?
答:短期看缴费少,长期三个后果:员工待遇受损引发争议;数据比对系统性偏离被关注;补缴按实际工资核定,还加收滞纳金。
问:你们能不能帮我们把用工成本降下来?
答:能,但路径是调整用工结构(哪些岗位用全日制、哪些用非全日制或业务合作)、优化薪酬结构(固定与浮动比例)、用足现行优惠政策,而不是压基数、拆工资、找代缴。前三条是合规动作,后三条不是。
本文涉及的社保政策、缴费口径与申报要求以 2026 年现行规定为准,具体以主管税务机关、社会保险经办机构当期口径为准,各地执行细节存在差异。